Dans cet article
Calcul précis du salaire mensuel brut en net en 2026
Comprendre la mécanique de conversion du salaire brut en net est devenu un enjeu majeur pour les salariés et les employeurs. En 2026, avec une inflation toujours présente et des réformes des cotisations sociales, cette distinction permet d'anticiper son budget réel. Contrairement à une idée reçue, le montant inscrit sur le contrat de travail ne correspond jamais à ce qui est effectivement versé sur le compte bancaire. La différence, qui oscille généralement entre 22 % et 26 % selon le statut professionnel, finance la protection sociale. Ce décryptage complet vous permettra de maîtriser chaque variable, du salaire brut au net à payer, en passant par les charges salariales et le coût employeur.
En bref :
- Le taux de conversion varie fortement selon le statut : cadre, non-cadre ou fonctionnaire.
- Les cotisations sociales représentent la majeure partie des retenues obligatoires sur la fiche de paie.
- Le SMIC 2026 a connu une revalorisation en deux temps, impactant le net pour les bas salaires.
- Le net imposable diffère du net à payer en raison de la CSG non déductible et du prélèvement à la source.
- Connaître le coût total employeur est un atout stratégique lors des négociations salariales.
Les bases de la conversion salariale en 2026
La première étape pour réaliser un calcul salaire fiable consiste à identifier les variables propres à chaque situation. Le salaire brut représente la rémunération avant toute déduction. C'est ce montant que l'employeur s'engage à verser en contrepartie du travail fourni. Pour obtenir le salaire net, il faut soustraire l'ensemble des cotisations sociales salariales. À cela s'ajoute, depuis 2019, le prélèvement à la source de l'impôt sur le revenu. En 2026, les taux de cotisations n'ont pas connu de bouleversement majeur, mais la précision du calcul est essentielle pour éviter les mauvaises surprises lors de l'embauche ou d'une augmentation.
Prenons l'exemple concret d'un salarié non-cadre percevant 2 500 euros brut par mois. Les cotisations salariales représentent en moyenne 22 à 23 % de ce montant. Le calcul est simple : 2 500 euros multipliés par 0,78 donnent environ 1 950 euros net. Ce ratio n'est toutefois pas universel. Il dépend du taux de cotisation retraite complémentaire, de la mutuelle d'entreprise et du secteur d'activité. Une simulation salaire personnalisée est donc indispensable pour obtenir une estimation fiable. Les grilles officielles de l'URSSAF et de l'AGIRC-ARRCO servent de référence pour ces opérations de conversion.
Il est également crucial de distinguer le net social du net à payer. Le net social correspond au salaire après déduction des seules cotisations, avant impôt. Le net à payer est le montant final crédité sur le compte, après le prélèvement de l'impôt à la source. Cette distinction est souvent source d'erreur. Un salarié peut croire que son net social est son revenu disponible, alors qu'il devra encore s'acquitter de l'impôt. Pour y voir plus clair, les outils de conversion en ligne sont devenus très performants. Ils intègrent les barèmes 2026 et permettent de simuler différentes situations, comme le passage d'un statut non-cadre à cadre. Cette transparence est également encouragée par les réglementations récentes sur l'affichage des fourchettes de rémunération, un sujet abordé dans plusieurs analyses sur la transparence des salaires en entreprise.
Pour bien appréhender la mécanique de la conversion, il est utile de visualiser le cheminement des déductions.
Le rôle des conventions collectives dans le calcul
Au-delà des taux nationaux, la convention collective applicable dans l'entreprise vient affiner le calcul. Certaines branches professionnelles imposent des cotisations supplémentaires pour la prévoyance ou la retraite. Par exemple, dans le secteur du bâtiment ou de la métallurgie, les taux de cotisation peuvent légèrement varier. Un employé du secteur des services à la personne ne cotisera pas exactement au même taux qu'un salarié de la pharmacie. Ces nuances justifient pleinement l'utilisation d'un simulateur paramétrable. Sans cette précision, l'écart entre le montant attendu et le montant réel sur la fiche de paie peut atteindre plusieurs dizaines d'euros par mois. En 2026, la dématérialisation des fiches de paie facilite l'accès à ces données, mais complexifie parfois leur compréhension pour le salarié lambda.
Le détail des retenues sur le bulletin de paie
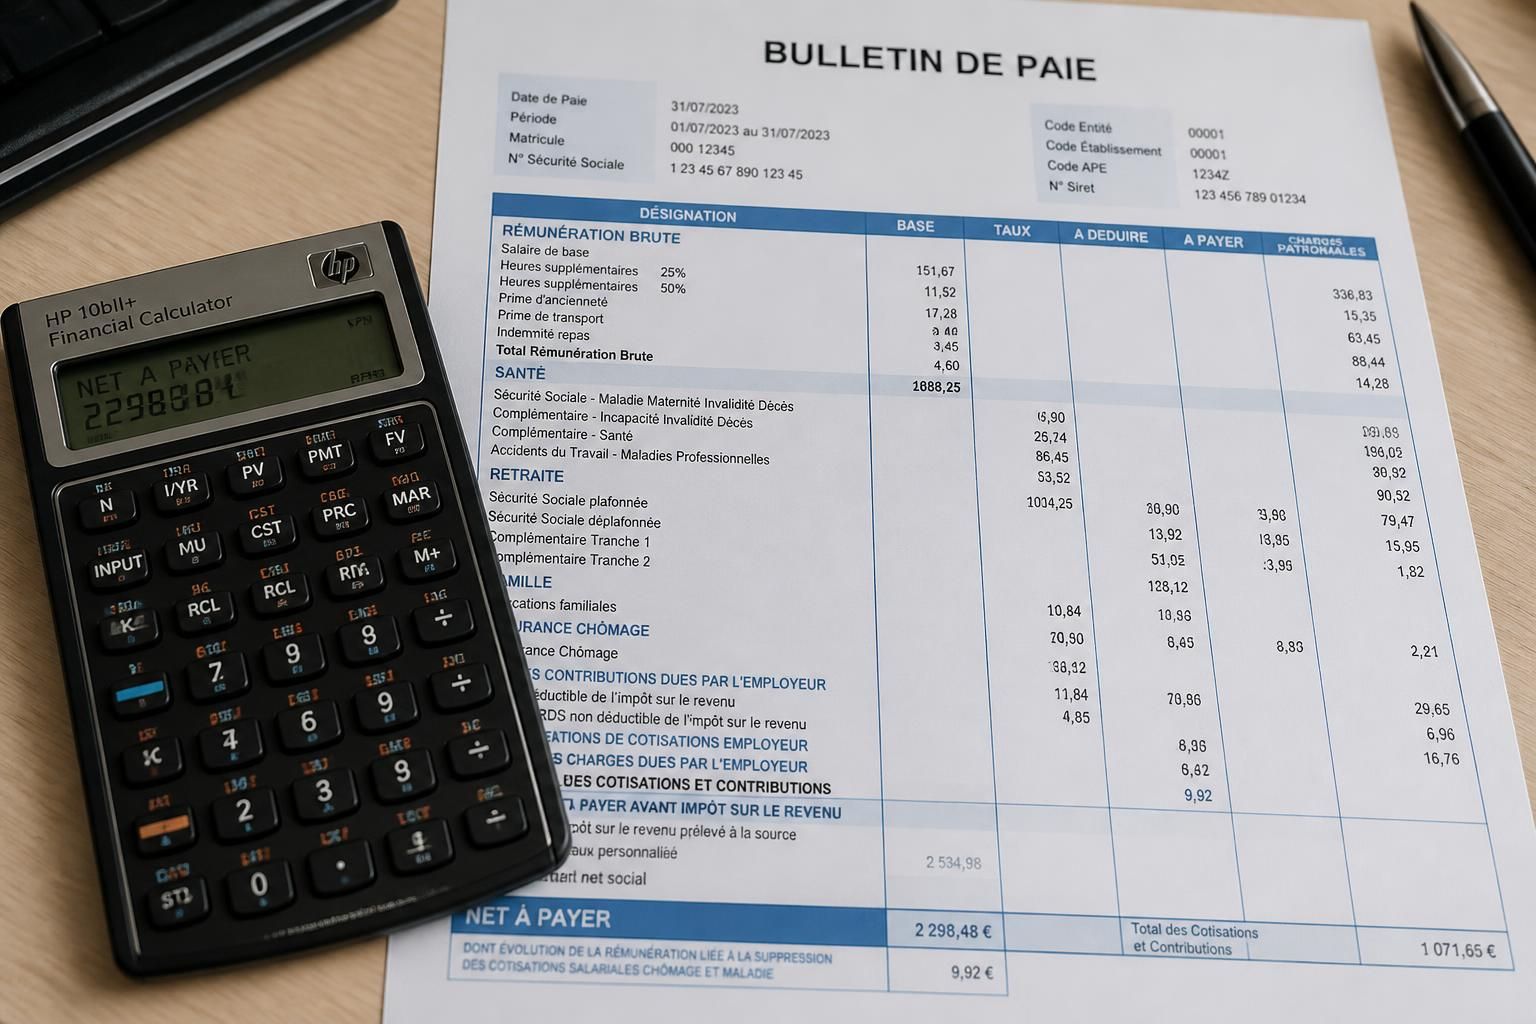
Le bulletin de paie est un document dense. Pour maîtriser le passage du brut au net, il faut savoir décoder chaque ligne de cotisation. Les cotisations sociales se divisent en deux grandes catégories : les cotisations de sécurité sociale (maladie, maternité, invalidité, décès) et les cotisations pour la retraite de base et complémentaire. À cela s'ajoutent la CSG et la CRDS, qui sont des contributions fiscales. En 2026, la part salariale de la cotisation maladie est fixée à 0 % pour le régime général depuis 2018, mais la CSG/CRDS représente environ 9,2 % du salaire brut, dont une partie est déductible du revenu imposable. Ce détail modifie le calcul du net imposable.
Pour un salarié non-cadre, les charges salariales totales se situent entre 22 % et 23 %. Pour un cadre, elles grimpent entre 25 % et 26 % en raison de la cotisation à l'AGIRC-ARRCO sur la tranche B (au-delà du plafond de la Sécurité sociale). Cette différence impacte directement le net mensuel. Voici un tableau récapitulatif des principales cotisations et de leurs taux en 2026 :
| Cotisation | Taux salarial (non-cadre) | Taux salarial (cadre) |
|---|---|---|
| Maladie, maternité, invalidité, décès | 0 % | 0 % |
| Retraite de base (tranche A) | 6,90 % | 6,90 % |
| Retraite complémentaire AGIRC-ARRCO | 3,15 % | 3,15 % (tranche 1) + 8,64 % (tranche 2) |
| Assurance chômage | 2,40 % | 2,40 % |
| CSG/CRDS | 9,20 % | 9,20 % |
Ce tableau illustre la différence de structure entre les statuts. Le calcul salaire d'un cadre est donc plus complexe, car il doit intégrer un double taux de cotisation retraite une fois le plafond dépassé. En 2026, le plafond de la Sécurité sociale (PASS) est fixé à 4 005 euros par mois, soit 48 060 euros par an. Tout salaire dépassant ce seuil est soumis à des cotisations supplémentaires, ce qui réduit mécaniquement le net perçu, mais améliore les droits à la retraite future. Ces mécanismes de solidarité intergénérationnelle sont au cœur du financement de notre système de protection sociale.
La compréhension de ces lignes est essentielle pour vérifier sa fiche de paie. Une erreur de taux, bien que rare, peut avoir un impact financier non négligeable. En cas de doute, il est recommandé de comparer son bulletin avec une simulation salaire issue d'un outil fiable. Les experts-comptables et les services RH disposent d'ailleurs de logiciels certifiés par l'URSSAF pour garantir la conformité des calculs. Le salarié, de son côté, doit devenir acteur de la vérification de ses propres documents.
Statuts professionnels et taux de charges associés
Le statut professionnel est le premier facteur qui influence le taux de conversion. Les cotisations sociales ne sont pas les mêmes pour un non-cadre, un cadre ou un fonctionnaire. Le fonctionnaire bénéficie d'un régime spécial. Ses charges salariales sont moins élevées, de l'ordre de 15 % à 20 %, ce qui lui permet de conserver une part plus importante de son salaire brut. En contrepartie, sa retraite est calculée différemment, souvent sur la base des six derniers mois de salaire. Cette différence de taux explique pourquoi deux salariés avec le même brut n'auront pas le même net à payer. Le tableau de conversion annuel suivant donne une vision claire des écarts :
| Salaire brut mensuel | Net non-cadre | Net cadre | Net fonctionnaire |
|---|---|---|---|
| 1 800 € | ~1 426 € | ~1 350 € | ~1 440 € |
| 2 500 € | ~1 950 € | ~1 875 € | ~1 975 € |
| 4 000 € | ~3 080 € | ~3 000 € | ~3 160 € |
| 5 000 € | ~3 800 € | ~3 750 € | ~3 950 € |
Ce tableau montre que l'écart entre un cadre et un non-cadre se creuse à mesure que le salaire augmente, à cause des cotisations retraite complémentaires. Pour un salaire de 5 000 euros brut, la différence de net est d'environ 50 euros par mois. Cela peut sembler faible, mais rapporté à l'année, l'effort contributif d'un cadre est significatif. En revanche, le fonctionnaire conserve un net plus élevé, ce qui rend son statut attractif pour les profils recherchant une stabilité et un pouvoir d'achat immédiat, quitte à avoir une retraite potentiellement moins élevée. Cette photographie des rémunérations en 2026 illustre bien les choix de société en matière de protection sociale.
Les salariés du secteur privé doivent également faire attention aux spécificités régionales. Par exemple, les salariés d'Alsace-Moselle cotisent à un régime local d'assurance maladie, ce qui ajoute environ 1,3 % de cotisation supplémentaire. Ce particularisme historique modifie à la marge le calcul du net. De même, certaines entreprises proposent des avantages en nature (voiture, logement, tickets restaurant) qui ont une valeur forfaitaire intégrée au brut. Ces éléments sont également soumis à cotisations et impôts, et impactent donc le net final. Il est donc primordial de prendre en compte l'ensemble de ces paramètres pour obtenir un calcul salaire juste et complet.
Le coût employeur, un indicateur clé pour les négociations
Lorsqu'un employeur recrute, il ne se base pas sur le net, mais sur un budget global appelé "super-brut" ou coût total employeur. Ce coût inclut le salaire brut et l'ensemble des impôts et cotisations patronales. En 2026, les charges patronales représentent en moyenne 40 % à 45 % du brut. Connaître ce montant est un atout majeur pour négocier une augmentation ou une embauche. Par exemple, un salarié qui perçoit 2 500 euros brut coûte environ 3 500 euros à son employeur. Ce ratio de 1,4 permet de comprendre pourquoi une entreprise peut être réticente à accorder une augmentation purement salariale plutôt qu'une prime défiscalisée.
Voici les principales charges patronales qui composent ce coût total :
- Cotisations sécurité sociale (maladie, maternité, invalidité, décès) : environ 13 %.
- Cotisations retraite de base et complémentaire : environ 12 %.
- Assurance chômage : 4,05 %.
- Allocations familiales : 5,25 % (pour les salaires supérieurs à 3,5 SMIC).
- Autres cotisations (formation professionnelle, taxe d'apprentissage, prévoyance) : environ 2 %.
La somme de ces cotisations patronales explique pourquoi le coût total d'un salarié est souvent 1,8 fois supérieur à son net perçu. Pour un salaire net de 2 000 euros, l'entreprise doit budgétiser environ 3 600 euros. Cette donnée est cruciale dans le cadre d'une mobilité professionnelle. Un salarié en reconversion comptable à 40 ans ou cherchant à évaluer les avantages de l'alternance peut se référer à une analyse détaillée des avantages de l'apprentissage pour comparer les coûts et les aides disponibles. En comprenant la structure des coûts, le salarié devient un interlocuteur éclairé lors des entretiens annuels.
Cet indicateur est aussi fondamental pour les travailleurs indépendants ou les freelances. Eux-mêmes doivent assumer l'intégralité des charges (salariales et patronales). Leur net perçu est donc bien inférieur à leur chiffre d'affaires. Pour estimer correctement leur rémunération, ils peuvent utiliser un comparateur de gains en freelance qui intègre ces paramètres. Dans tous les cas, que l'on soit salarié ou indépendant, maîtriser la notion de coût employeur permet de mieux valoriser son travail et de comprendre les contraintes économiques de son entreprise.
Simulation et anticipation du net à payer
La meilleure façon d'anticiper son salaire net en 2026 reste d'utiliser un simulateur en ligne mis à jour. Ces outils prennent en compte les dernières évolutions législatives et les données officielles. Le SMIC 2026 illustre parfaitement l'importance de cette mise à jour. Au 1er janvier 2026, le SMIC horaire brut est fixé à 12,02 euros, soit environ 1 823 euros brut par mois, pour un net d'environ 1 443 euros. Puis, au 1er juin 2026, une seconde revalorisation de 2,41 % est intervenue, portant le SMIC horaire à 12,31 euros et le brut mensuel à 1 867 euros, soit un net d'environ 1 478 euros. Ces variations annuelles impactent directement les budgets des ménages les plus modestes.
Pour les salaires plus élevés, la précision du simulateur permet d'intégrer les paramètres fiscaux personnels. Le taux de prélèvement à la source est individualisé. Un célibataire sans enfant n'aura pas le même taux qu'un couple avec deux parts fiscales. Le simulateur peut estimer ce taux en fonction du revenu annuel projeté. Il offre également la possibilité de calculer le net imposable, qui sert de base à l'administration fiscale. Comme nous l'avons vu, le net imposable est différent du net à payer. Il intègre la CSG non déductible et la CRDS, ce qui le rend généralement plus élevé que le net perçu. Par exemple, pour un brut de 3 000 euros, le net social est de 2 340 euros, mais le net imposable est d'environ 2 250 euros.
Comprendre cette subtilité permet d'éviter les mauvaises surprises lors de la déclaration d'impôts. Un salarié peut penser que c'est son net à payer qui sert de base, alors que c'est bien le net imposable. La simulation salaire permet donc d'anticiper le montant de l'impôt à payer ou le remboursement à recevoir. En 2026, les outils en ligne intègrent également la possibilité de simuler une augmentation. En entrant un pourcentage de hausse, le salarié voit immédiatement l'impact sur son net mensuel et annuel. C'est un outil d'aide à la décision puissant pour accepter ou refuser une mobilité interne, ou pour entamer une discussion sur sa rémunération.
Enfin, il ne faut pas négliger l'impact des primes et des heures supplémentaires. Les heures supplémentaires bénéficient d'une exonération de cotisations salariales et d'un taux de majoration (25 % pour les 8 premières, 50 % pour les suivantes). Leur impact sur le net est donc très favorable. En revanche, les primes exceptionnelles ou de 13e mois sont soumises aux cotisations classiques. Un calcul salaire prévisionnel doit donc intégrer l'ensemble de ces variables. La fiabilité du résultat dépend de la qualité des données entrées. En prenant le temps de paramétrer correctement le simulateur, le salarié obtient une estimation très proche de la réalité de sa fiche de paie, ce qui lui permet de gérer sereinement son budget et ses projets futurs.