Dans cet article
- Que contient vraiment une offre de prêt immobilier
- Le TAEG : le seul taux qui compte pour comparer
- L'assurance emprunteur : un coût qui pèse lourd
- Les frais annexes : dossier, garantie, courtage
- Tableau d'amortissement : voir l'évolution de votre dette
- Les taux du marché en juillet 2026 : repères pour négocier
- Les erreurs fréquentes quand on lit une offre
- Faites relire l'offre avant de signer
Quand vous recevez une offre de prêt immobilier, le premier chiffre qui saute aux yeux, c'est le taux nominal. 2,82 % sur 10 ans, 3,20 % sur 25 ans : ces chiffres donnent l'impression de pouvoir comparer les offres en un coup d'œil. Mais ce serait une erreur. Ce taux n'est que la partie émergée du coût réel. Pour savoir combien vous allez vraiment payer, il faut regarder ailleurs.
Que contient vraiment une offre de prêt immobilier
L'offre de prêt est un document contractuel que la banque est tenue de vous remettre quand elle accepte de financer votre achat. En France, la loi Scrivener encadre strictement son contenu et son délai de validité. Vous disposez d'un délai légal de réflexion de 10 jours calendaires à compter du lendemain de la réception. Pendant cette période, la banque ne peut pas modifier les conditions. L'offre reste valable au minimum 30 jours à partir de sa réception.
Ce document mentionne votre identité, celle de la banque, la nature du prêt, l'objet du financement, le montant emprunté, la durée, le taux d'intérêt et les modalités de remboursement. Il détaille aussi les frais de dossier, de garantie, d'assurance et le tableau d'amortissement. Ne confondez pas cette offre avec un accord de principe : ce dernier n'engage pas la banque, alors que l'offre signée marque un engagement ferme.
Le TAEG : le seul taux qui compte pour comparer
Le Taux Annuel Effectif Global, ou TAEG, est le chiffre à regarder en priorité. Il inclut le taux nominal, les frais de dossier, les frais de garantie (hypothèque ou caution), les primes d'assurance obligatoires et parfois les honoraires de courtier. En France, la banque est obligée de l'indiquer dans chaque offre. C'est ce taux qui permet de comparer deux offres entre elles sur une base identique.
Le TAEG ne doit jamais dépasser le taux d'usure fixé par la Banque de France. Si c'est le cas, l'offre est considérée comme illégale.
Un exemple concret : une offre à 3,10 % sur 20 ans avec des frais de dossier à 1 % et une assurance à 0,30 % aura un TAEG plus élevé qu'une autre offre au même taux nominal mais avec des frais réduits. Ne vous arrêtez pas au taux brut.
Ce que le TAEG inclut et ce qu'il omet
Le TAEG prend en compte les frais de dossier (parfois jusqu'à 1 % du montant du prêt), les frais de garantie, l'assurance emprunteur obligatoire, et les frais de notaire dans certains cas. En revanche, il n'intègre pas toujours les pénalités de remboursement anticipé ni les frais de tenue de compte. Lisez les mentions en bas de tableau pour savoir ce qui est inclus.
L'assurance emprunteur : un coût qui pèse lourd
Les banques exigent presque toujours une assurance emprunteur pour couvrir les risques de décès, d'invalidité ou d'incapacité de travail. Les primes représentent généralement entre 0,25 % et 0,50 % du capital emprunté, parfois plus selon votre âge et votre profil de santé. Sur un prêt de 200 000 € sur 20 ans, cela peut représenter plusieurs milliers d'euros.
Vous n'êtes pas obligé de souscrire l'assurance proposée par la banque. La délégation d'assurance vous permet de choisir un contrat externe, souvent moins cher. Comparez les garanties et les exclusions avant de décider. L'assurance est intégrée au TAEG, donc un écart de 0,10 % sur le taux d'assurance peut changer le classement des offres.
Les frais annexes : dossier, garantie, courtage
L'offre de prêt détaille plusieurs catégories de frais qu'il faut vérifier un par un :
- Frais de dossier : facturés par la banque pour instruire votre demande. Ils peuvent atteindre 1 % du montant emprunté. Certaines banques les négocient ou les offrent.
- Frais de garantie : hypothèque ou caution. La caution est souvent moins coûteuse (1 à 2 % du montant du prêt) que l'hypothèque (2 à 3 %). Ces frais sont inclus dans le TAEG.
- Frais de courtier : si vous passez par un courtier, ses honoraires sont parfois intégrés dans le TAEG. Vérifiez la mention.
Ces frais peuvent représenter plusieurs milliers d'euros. Les comparer entre plusieurs offres est aussi important que de comparer les taux.
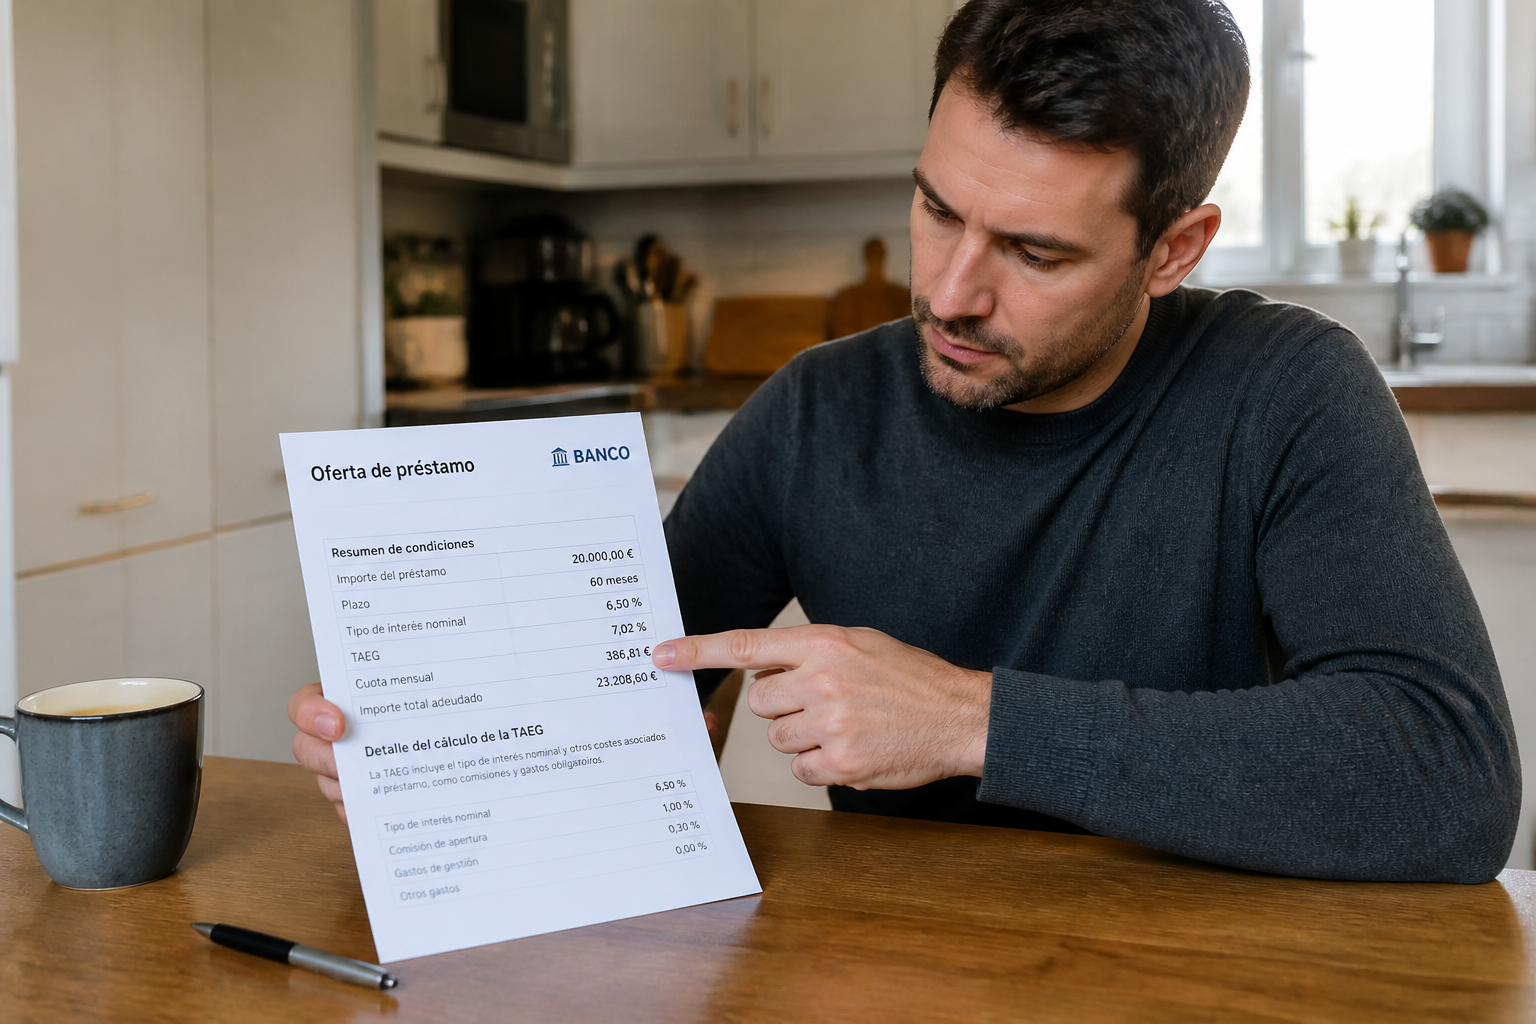
Tableau d'amortissement : voir l'évolution de votre dette
L'offre doit contenir un tableau d'amortissement qui détaille, mois par mois, le montant de votre mensualité, la part d'intérêts, la part de capital remboursé et le capital restant dû. Ce document vous permet de visualiser combien vous payez réellement d'intérêts sur toute la durée du prêt.
Par exemple, pour un prêt de 200 000 € à 3,31 % sur 20 ans, les intérêts totaux peuvent dépasser 70 000 €. Le tableau d'amortissement montre que les premières années, vous remboursez surtout des intérêts, et très peu de capital. C'est normal : c'est le mécanisme de l'amortissement dégressif.
Conservez ce tableau : il vous servira à vérifier que le remboursement anticipé est correctement calculé si vous décidez de rembourser par anticipation.
Les taux du marché en juillet 2026 : repères pour négocier
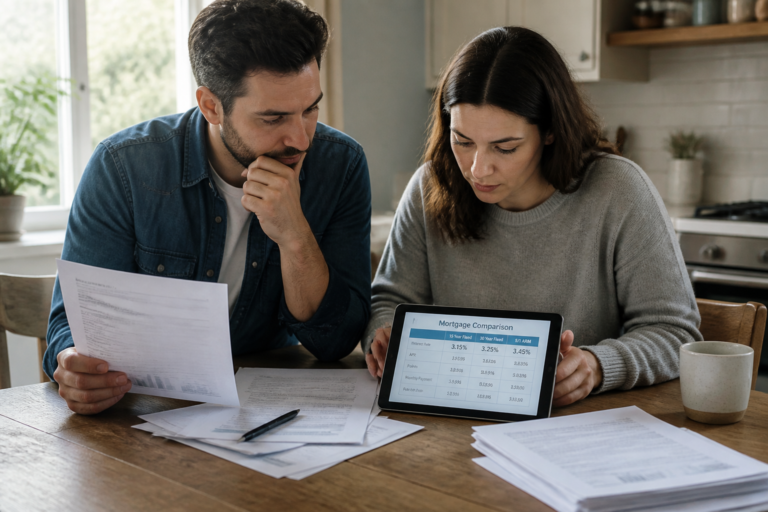
Voici les taux fixes constatés en juillet 2026 par le courtier CAFPI, hors assurance. Ces chiffres donnent un ordre de grandeur pour savoir si l'offre que vous recevez est dans la moyenne ou au-dessus.
| Durée | Taux le plus bas | Taux moyen | Taux barème du marché |
|---|---|---|---|
| 10 ans | 2,82 % | 3,02 % | 3,48 % |
| 15 ans | 3,00 % | 3,19 % | 3,71 % |
| 20 ans | 3,10 % | 3,31 % | 3,84 % |
| 25 ans | 3,20 % | 3,42 % | 3,98 % |
Ces taux sont négociés pour des profils emprunteurs ayant un bon apport et une situation stable. Si votre offre est au-dessus du taux moyen, vous pouvez la renégocier ou la comparer avec d'autres banques. La concurrence entre établissements reste forte en 2026, ce qui joue en votre faveur.
Les erreurs fréquentes quand on lit une offre
Plusieurs pièges reviennent systématiquement :
- Ne regarder que le taux nominal : vous passez à côté des frais annexes et de l'assurance, qui peuvent faire grimper le coût total de plusieurs milliers d'euros.
- Ignorer le TAEG : c'est pourtant le seul indicateur légal pour comparer deux offres.
- Accepter l'assurance de la banque sans comparer : la délégation d'assurance peut vous faire économiser 30 à 50 % sur les primes.
- Ne pas vérifier les frais de garantie : l'hypothèque coûte plus cher que la caution, et certaines banques imposent l'une ou l'autre sans vous le dire clairement.
- Signer trop vite : le délai de 10 jours est fait pour lire et comparer. Utilisez-le pour demander un tableau d'amortissement détaillé si celui fourni est trop succinct.
Faites relire l'offre avant de signer
Une offre de prêt immobilier est un contrat engageant sur 15, 20 ou 25 ans. Une erreur de lecture peut vous coûter cher. Avant de signer, faites relire l'offre par un courtier ou un notaire. Ces professionnels repèrent les clauses désavantageuses, les frais cachés ou les conditions d'assurance trop restrictives. Le coût de cette relecture est souvent inférieur aux économies qu'elle permet de réaliser.
Si vous comparez plusieurs offres, mettez-les côte à côte en notant le TAEG, le coût total de l'assurance, les frais de dossier et les frais de garantie. L'offre la moins chère sur le taux nominal n'est pas forcément la meilleure sur le coût total. Prenez le temps de faire ce calcul avant de vous engager.