Dans cet article
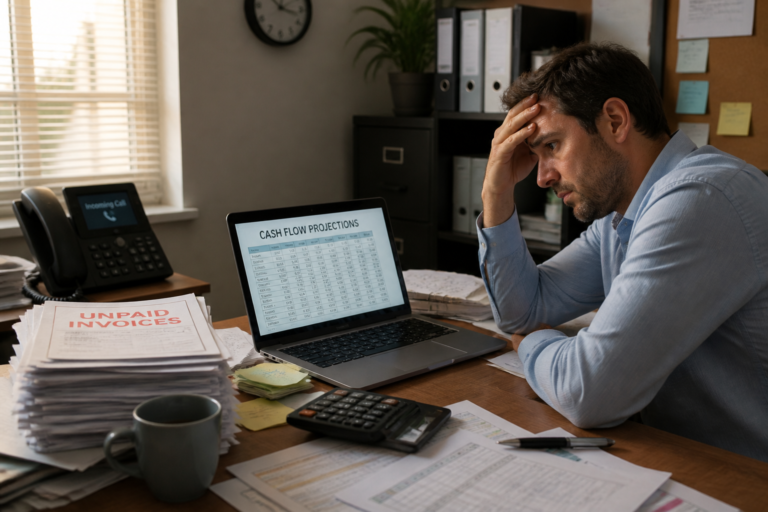
Une tension de trésorerie ne surgit jamais sans prévenir. Ce qui manque souvent, c’est l’attention portée aux signaux faibles. Le premier indicateur à surveiller est le décalage entre vos encaissements et vos décaissements. Si vous commencez à repousser le paiement d’un fournisseur, à solliciter des délais ou à puiser dans votre découvert autorisé de façon répétée, le déséquilibre est déjà là. Un autre signe classique est l’augmentation des retards de paiement chez vos clients. Quand plusieurs factures passent la date d’échéance sans être réglées, votre trésorerie encaisse le choc. Enfin, surveillez vos stocks qui gonflent sans que les ventes suivent : des capitaux immobilisés inutilement réduisent la liquidité disponible. Agir dès ces premiers clignotants permet d’éviter une situation de cessation de paiements.
Les causes les plus fréquentes d’un manque de liquidités
Les causes d’un déficit de trésorerie sont rarement uniques. Elles s’additionnent souvent. La première est le retard de paiement client, qui crée un trou entre le moment où vous facturez et celui où vous encaissez. Viennent ensuite les dépenses imprévues ou mal budgétisées : une panne, un investissement urgent, un loyer qui augmente. Une croissance trop rapide peut aussi mettre votre trésorerie sous pression, car le besoin en fonds de roulement augmente avant que les encaissements ne suivent. Enfin, une mauvaise gestion des stocks ou des délais fournisseurs trop courts aggrave le déséquilibre. Le point commun ? Un suivi insuffisant des flux de trésorerie, qui empêche d’anticiper les creux.
Les leviers pour prévenir les tensions avant qu’elles ne surviennent
La prévention repose sur trois piliers : le suivi, l’anticipation et la négociation. Mettez en place un prévisionnel de trésorerie fiable, qui projette vos encaissements et décaissements sur les semaines à venir. Cet outil vous permet de voir les creux avant qu’ils n’arrivent. Automatisez vos relances clients pour réduire les retards de paiement : un système de relance programmée limite les oublis et fluidifie les encaissements. Négociez aussi vos délais de paiement avec vos fournisseurs. Si vous pouvez passer de 30 à 45 ou 60 jours, vous gagnez de l’air. Enfin, évitez les investissements mal synchronisés : si un achat important tombe en même temps qu’une échéance sociale, le choc peut être rude. Un suivi régulier de vos indicateurs clés (BFR, FRNG, solde bancaire) vous donne une vision claire de votre santé financière.
Les indicateurs à suivre chaque mois
- Le solde bancaire moyen sur les 30 derniers jours
- Le délai moyen de paiement client (en jours)
- Le niveau de stock par rapport au chiffre d’affaires
- Le taux d’utilisation de votre découvert autorisé
- Le montant des factures impayées à plus de 30 jours
Comment réagir rapidement face à un déséquilibre déjà installé
Si la tension est déjà là, l’urgence est de rétablir un flux de liquidités. Plusieurs actions peuvent être menées en parallèle. Accélérez vos encaissements : relancez les clients en retard, proposez un escompte pour paiement anticipé (par exemple 1 % de réduction pour un règlement sous 10 jours), ou demandez un acompte sur les commandes en cours. Côté fournisseurs, négociez un étalement de vos dettes : la plupart acceptent un plan de paiement si vous êtes transparent sur votre situation. Si le besoin est immédiat, sollicitez un découvert autorisé temporaire auprès de votre banque. Attention : cette solution a un coût (agios), mais elle peut vous donner le temps de remettre de l’ordre.
Les financements court terme à considérer
| Solution | Délai d’obtention | Coût indicatif | Condition clé |
|---|---|---|---|
| Affacturage | Sous 24h après remise des factures | Commission de 0,5 % à 2 % du montant | Factures clients non contestées |
| Découvert autorisé | Quelques jours | Agios (taux variable selon banque) | Ligne de crédit préexistante |
| Prêt de trésorerie | 1 à 3 semaines | Taux fixe ou variable | Dossier financier à jour |
| Escompte fournisseur | Immédiat | Remise négociée | Accord du fournisseur |
L’affacturage est particulièrement efficace pour les entreprises qui ont un volume important de factures clients : il transforme vos créances en liquidités sous 24 heures. Mais attention, toutes les factures ne sont pas acceptées (celles contestées ou très anciennes sont exclues).
Les erreurs qui aggravent une situation déjà fragile
Quand la pression monte, certaines réactions empirent les choses. La première est de retarder le paiement des charges sociales et fiscales. C’est tentant, mais les pénalités et majorations alourdissent la dette. La seconde est de puiser dans les comptes personnels du dirigeant sans cadre clair : cela mélange patrimoine personnel et professionnel, et complique le diagnostic. Une autre erreur fréquente est de réduire brutalement les investissements utiles, comme la maintenance ou la formation, ce qui peut freiner l’activité et réduire les encaissements futurs. Enfin, ne pas communiquer avec ses partenaires (banquier, fournisseurs, clients) est un piège : une relation de confiance permet souvent d’obtenir des délais ou des solutions que vous n’aurez pas si vous attendez la dernière minute.
Une entreprise rentable peut se retrouver en tension de trésorerie. Ce n’est pas un problème de chiffre d’affaires, mais un problème de rythme entre ce qui entre et ce qui sort.
Un conseil concret : priorisez la visibilité sur vos flux
La meilleure protection contre les tensions de trésorerie reste un suivi centralisé et régulier de vos flux financiers. Que vous utilisiez un tableur, un logiciel de comptabilité ou un outil dédié, l’important est d’avoir une vision hebdomadaire de vos encaissements prévus, de vos échéances à venir et de votre solde disponible. Si vous ne voyez pas clair, vous ne pouvez pas anticiper. Prenez le temps chaque semaine de vérifier vos prévisions sur les quatre à huit semaines à venir. C’est ce qui vous permettra de décider, en connaissance de cause, de reporter un investissement, de négocier un délai ou de déclencher un financement court terme. Ne sous-estimez pas le coût d’une réaction tardive : une fois que les rejets bancaires s’enchaînent, les solutions se réduisent et les marges de manœuvre fondent.